
高騰が続いてきた都心のマンション市場に、ついに変化の兆しが見え始めた。中古マンションの売り出し価格が下落に転じ、タワマンの値崩れや老朽化物件のスラム化を懸念する専門家も。
そう話すのは、不動産事業プロデューサーの牧野知弘氏だ。ここ10年ほど高騰していた中古マンション市場が大きな潮目を迎えている。日本全国の不動産価格を調査・分析する東京カンテイによると、’26年6月に東京23区の売り出し価格が26か月ぶりに下落したことを機に、値崩れが始まっている。牧野氏がその背景を分析する。
「崩壊の原因は大きく2つあって、1つは価格高騰と金利上昇でパワーカップルと呼ばれる高収入世帯でも買えなくなっていること。2つ目は日本の永住許可要件の厳格化によって外国人による購入が止まったこと。特に中国からの不動産購入資金が細っている。ここから暴落ということはないでしょうが、今の金融政策の方向性を前提にすると、転売目的だった不動産業者の倒産が増え、在庫の投げ売りが始まると予想以上に落ちるかもしれない。来年から不動産市況の悪化が本格化し、市況の悪化は1~2年ほど続く可能性があると見ています」
不動産ジャーナリストの榊淳司氏はタワマンの中古販売価格は最悪の場合、3分の1に下がる可能性があると警鐘を鳴らす。
「都心部のマンション価格は’22年から急激に上がって1.5倍程度になりました。
昨年までは“空中族”とも呼ばれる、タワマンを買っては売ってと転がしながら転売益を享受する人も多かったが、もはやそんな錬金術は通用しない。
「値崩れを起こし始めると、多くの人が『まだ下がるかも』と思って買い控える。だから、足元では晴海フラッグの売り物が増えているのですが、買い手がついていない。バルク業者と言って、大量に仕入れて転売益を狙う業者の在庫もダブついている。中古だけでなく、新築の在庫も急増しており、表に出ないように“ステルス値下げ”も行われている。’27年3月の期末にかけて、さらに値下げしてでも売ろうという業者が増えるでしょう」(榊氏)
「建設業の人手不足で、利益率の高い土木工事に人手が奪われ、修繕工事はよほど儲からないとやりたがらない。すでに老朽化マンションでは、相続後に管理費や積立金を払わない相続人が急増し、管理会社が手を引く物件も出ている。これから10年、20年たつと、廃墟化するマンションやスラム化するマンションが増えるかもしれない」(牧野氏)
榊氏は、そんなヤバい物件の代表格はタワマンだと指摘する。
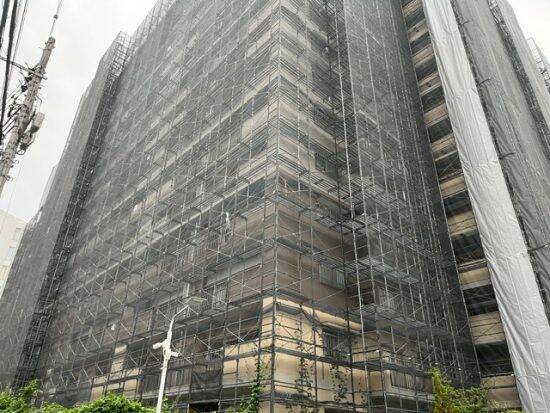 「20階以上のタワマンの外壁にはALCパネルと呼ばれる素材が使われていますが、継ぎ目を埋めるコーキング材は15年ほどで交換しないといけない。リーマン・ショック前後に完成したタワマンの一回目の大規模修繕はなんとかなっても、このまま資材や人件費が高騰していったら2回目もできるのかどうか。老朽化が進んで管理も行き届いていないタワマンは価格が三分の一まで値下がりすることだってあり得ますよ」
資金がある人には買い時といえるが、住宅ローンは従来以上に厳しい返済計画を立てる必要がありそうだ。
「35年だと月々の返済負担が大きいからと50年ローンを選択する若い世代が増えていますが、これは最悪の選択です。なぜなら、返済期間が長くなるほど、金利が高く設定されるうえに、当初はほぼ利息分だけの支払いで元本が減らないからです。以前のようにゼロ金利が長期的に続くような状況であれば、金利負担が小さいのでありえる選択肢でしたが、金利上昇局面で利息ばかり払わせられる50年ローンほどヒドいものはありません。さすがに取り扱いを慎重にするように金融庁が問題視して通達を出したぐらいですから」
マンションは「資産」から「管理しきれない負債」へ変わりつつあるのかもしれない。
 【オラガ総研 牧野知弘氏】
ホテルなどの不動産事業プロデュースを展開している。
 【榊マンション市場研究所 榊淳司氏】
不動産ジャーナリスト。主に首都圏のマンション市場に関する分析・情報発信を行う。著書に『2025年東京不動産大暴落』(イースト新書)など
<取材・文/吉岡俊 池垣完(本誌)>
―[プロが教える[激ウラ情報]12連発]―
さらに、金利上昇局面での「50年ローン」にも警鐘が鳴らされている。マンション価格は今後どこまで下がるのか。そして、購入者を待ち受ける思わぬ落とし穴とは――。
バブルが完全崩壊すれば「3分の1」値下がりシナリオも
「マンションの価格バブルの宴は終わったんです」そう話すのは、不動産事業プロデューサーの牧野知弘氏だ。ここ10年ほど高騰していた中古マンション市場が大きな潮目を迎えている。日本全国の不動産価格を調査・分析する東京カンテイによると、’26年6月に東京23区の売り出し価格が26か月ぶりに下落したことを機に、値崩れが始まっている。牧野氏がその背景を分析する。
「崩壊の原因は大きく2つあって、1つは価格高騰と金利上昇でパワーカップルと呼ばれる高収入世帯でも買えなくなっていること。2つ目は日本の永住許可要件の厳格化によって外国人による購入が止まったこと。特に中国からの不動産購入資金が細っている。ここから暴落ということはないでしょうが、今の金融政策の方向性を前提にすると、転売目的だった不動産業者の倒産が増え、在庫の投げ売りが始まると予想以上に落ちるかもしれない。来年から不動産市況の悪化が本格化し、市況の悪化は1~2年ほど続く可能性があると見ています」
不動産ジャーナリストの榊淳司氏はタワマンの中古販売価格は最悪の場合、3分の1に下がる可能性があると警鐘を鳴らす。
「都心部のマンション価格は’22年から急激に上がって1.5倍程度になりました。
市況が崩れた場合の当面の下値の目途はこの’22年の価格。でも、下抜けるようならマンション値上がりの起点となった’13年が下値の目途となる可能性がある。’13年から港区や千代田区などの新築マンション価格は3倍ほどに値上がりしていることを考えると、こうした一等地の物件の値下がり幅は特に深刻なものとなるでしょう。都内の大型マンションのなかでは、三井不動産が手掛ける中央区・豊海の『ザ 豊海タワー マリン&スカイ』が’27年から引き渡し開始なのですが、すぐに売却しても購入金額を下回る可能性が指摘され始めています」
昨年までは“空中族”とも呼ばれる、タワマンを買っては売ってと転がしながら転売益を享受する人も多かったが、もはやそんな錬金術は通用しない。
「値崩れを起こし始めると、多くの人が『まだ下がるかも』と思って買い控える。だから、足元では晴海フラッグの売り物が増えているのですが、買い手がついていない。バルク業者と言って、大量に仕入れて転売益を狙う業者の在庫もダブついている。中古だけでなく、新築の在庫も急増しており、表に出ないように“ステルス値下げ”も行われている。’27年3月の期末にかけて、さらに値下げしてでも売ろうという業者が増えるでしょう」(榊氏)
修繕積立金&人手不足で、スラム化する物件が増加!
こうした市況の崩壊以上にヤバいことがある。修繕の問題だ。「建設業の人手不足で、利益率の高い土木工事に人手が奪われ、修繕工事はよほど儲からないとやりたがらない。すでに老朽化マンションでは、相続後に管理費や積立金を払わない相続人が急増し、管理会社が手を引く物件も出ている。これから10年、20年たつと、廃墟化するマンションやスラム化するマンションが増えるかもしれない」(牧野氏)
榊氏は、そんなヤバい物件の代表格はタワマンだと指摘する。
一般的なマンションは管理費と修繕積立金を合わせて㎡単価500円ほどだが、タワマンの場合、1000円でも追いつかないほど修繕コストが上がっているという。70㎡のファミリータイプだと、ローン返済に加えて、月10万円ほどの維持費を払うことになる。
建築コストの増加により、修繕積立金も上昇傾向に。また、利幅の薄い大規模修繕の受注を避ける業者も増えているため、修繕できずにスラム化する物件が現れる可能性も……(写真はイメージです)
資金がある人には買い時といえるが、住宅ローンは従来以上に厳しい返済計画を立てる必要がありそうだ。
金融庁が監視強化する「50年ローン」の特大リスク
今後の不動産業界に影を落とす事象はまだある。牧野氏が警告するのは50年ローンの存在だ。「35年だと月々の返済負担が大きいからと50年ローンを選択する若い世代が増えていますが、これは最悪の選択です。なぜなら、返済期間が長くなるほど、金利が高く設定されるうえに、当初はほぼ利息分だけの支払いで元本が減らないからです。以前のようにゼロ金利が長期的に続くような状況であれば、金利負担が小さいのでありえる選択肢でしたが、金利上昇局面で利息ばかり払わせられる50年ローンほどヒドいものはありません。さすがに取り扱いを慎重にするように金融庁が問題視して通達を出したぐらいですから」
マンションは「資産」から「管理しきれない負債」へ変わりつつあるのかもしれない。
牧野知弘氏
ホテルなどの不動産事業プロデュースを展開している。
著書に『50歳からの不動産 不動産屋と銀行に煽られないために』(中公新書ラクレ)など
榊淳司氏
不動産ジャーナリスト。主に首都圏のマンション市場に関する分析・情報発信を行う。著書に『2025年東京不動産大暴落』(イースト新書)など
<取材・文/吉岡俊 池垣完(本誌)>
―[プロが教える[激ウラ情報]12連発]―
編集部おすすめ


